


Llevo más de cuatro décadas sentado en mesas directivas y consejos empresariales, y he aprendido que los números que de verdad importan no son los que celebramos en el brindis de fin de año, sino los que un inversionista extranjero revisa antes de decidir si su próxima planta se construye en México, China, Malasia o Colombia. El IMD World Competitiveness Yearbook 2026, publicado en junio pasado por el Institute for Management Development de Lausana, Suiza, es exactamente ese tipo de indicador: incómodo, riguroso y necesario. Y lo que refleja para México, no es favorecedor. Es urgente adoptar medidas que impulsen la inversión y, con ello, fortalezcan el crecimiento y el desarrollo económico y social de nuestro querido país.
EL DATO QUE DEBE ENCENDER LAS ALARMAS
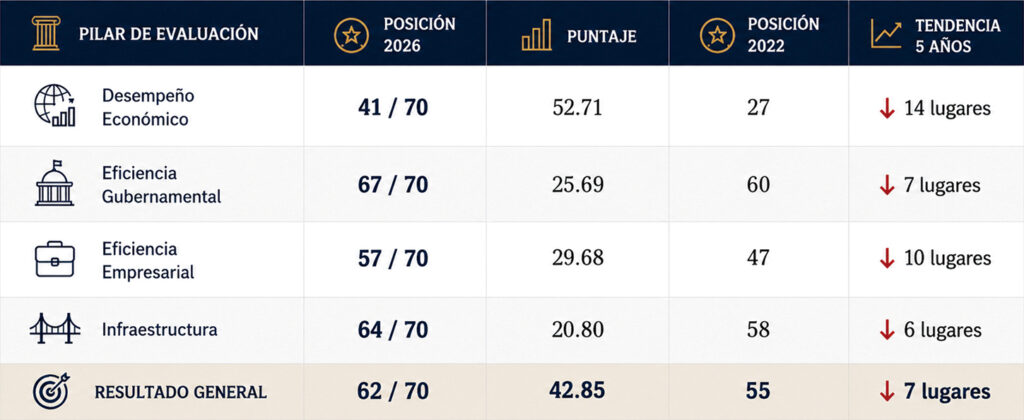
En 2026, México cayó al lugar 62 de 70 economías evaluadas, siete posiciones menos que el año anterior. Es la continuidad de una tendencia que, con altibajos, se mantiene desde 2022, cuando ocupábamos el lugar 55. En cuatro años hemos retrocedido siete escalones en el índice de competitividad mundial, justo cuando el nearshoring y nuestra proximidad con el mercado estadounidense nos ofrecen una ventaja estratégica, respaldada por el T-MEC y condiciones arancelarias favorables para gran parte de nuestras exportaciones.
Tenemos la geografía a favor y la ejecución institucional en contra, de acuerdo al ranking de competitividad.
El estudio evalúa a cada economía en cuatro grandes pilares de evaluación: Desempeño Económico, Eficiencia Gubernamental, Eficiencia Empresarial e Infraestructura. En total, analiza 341 criterios, que combinan datos estadísticos con la opinión de casi 6 mil 900 ejecutivos senior de todo el mundo. El resultado de México, pilar por pilar, es el siguiente.
La caída es generalizada en los cuatro factores. La Eficiencia Gubernamental es el punto más débil, con México en el lugar 67 de 70 y un deterioro sostenido desde 2022. El Desempeño Económico también registra un fuerte retroceso: del lugar 25 en 2024 cayó al 41 en 2026. Por su parte, la Infraestructura, en el lugar 64, confirma que los rezagos logísticos y energéticos ya representan un obstáculo presente.
UNA ECONOMÍA GRANDE, PERO QUE NO TRADUCE ESCALA EN PROSPERIDAD
Aquí está la paradoja que todo consejero, presidente y director general, debe entender antes de diseñar su próxima estrategia de inversión: México tiene tamaño, y por lo tanto gran mercado, pero no está convirtiendo ese tamaño en valor por habitante.
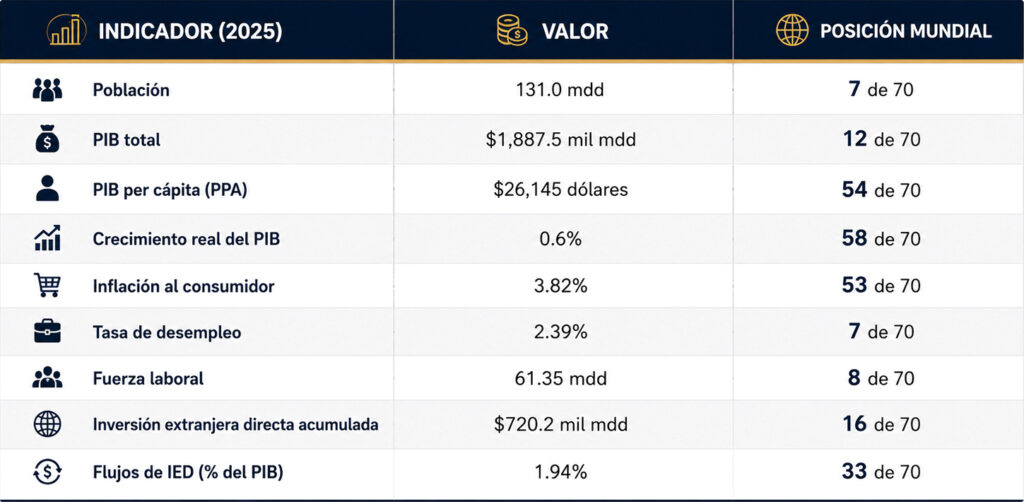
Somos la séptima población y la doceava economía entre las 70 analizadas. Tenemos, además, uno de los mercados laborales más sanos del mundo: 2.39% de desempleo, séptimo lugar global. El problema no es la falta de empleo, sino su baja productividad y valor agregado. El PIB per cápita nos coloca en el lugar 54, mientras que el crecimiento real de 0.6% en 2025 nos lleva al lugar 58. Tenemos escala, pero sin velocidad ni certidumbre.
MÉXICO FRENTE A SUS PARES DEL CONTINENTE
Ocupamos el octavo lugar entre las diez economías americanas evaluadas, por debajo de Chile, Argentina, Colombia y Perú, y solo por encima de Brasil y Venezuela. Para un país que busca aprovechar la relocalización industrial y comparte frontera y T-MEC con la mayor economía del mundo, este lugar continental resulta sencillamente inaceptable.
LO QUE HAY QUE RESOLVER
Necesitamos coordinar mejor al gobierno y la iniciativa privada para que las estrategias se ejecuten; fortalecer el Estado de derecho y la certeza jurídica; elevar la productividad mediante innovación y excelencia operativa; formar el talento que la industria y el nearshoring demandan; y robustecer las cadenas de valor e infraestructura crítica en energía, logística y digitalización.
LA VENTANA SIGUE ABIERTA, PERO NO ES INFINITA
Quiero ser enfático en algo que mi experiencia en consejos empresariales me ha enseñado a distinguir: un mal lugar en un ranking no es una sentencia, es una llamada de atención. México conserva ventajas estructurales que ninguna encuesta de percepción puede borrar de un plumazo: la frontera con Estados Unidos, el T-MEC, una fuerza laboral numerosa y con baja tasa de desempleo, y un aparato exportador manufacturero que sigue siendo la envidia de buena parte de América Latina.
Pero las ventajas geográficas no compran tiempo indefinidamente. Vietnam, que ni siquiera aparecía en este ranking hace pocos años, debutó este 2026 y ya escala posiciones con fuerza; Malasia subió ocho lugares en un solo año. La competencia por la inversión que se está redirigiendo desde China no espera a que resolvamos nuestra coordinación institucional o nuestra certeza jurídica. Cada punto que perdemos en Eficiencia Gubernamental es, en términos concretos, una planta que se firma en otro lugar del mundo México.
El nearshoring no es un derecho adquirido por la geografía; es una oportunidad que hay que ganarse con instituciones que funcionen.
Desde el sector privado organizado —consejos, cámaras, confederaciones— su responsabilidad no es solamente señalar el diagnóstico, sino traducirlo en una agenda de trabajo conjunta con las autoridades: certidumbre regulatoria, inversión en infraestructura energética y logística, y un pacto real por la productividad. Nuestra economía no está condenada. Nos corresponde a los empresarios de México encabezar la conversación para que, en el futuro se pueda tener un mejor país.
FUENTES:
IMD World Competitiveness Yearbook 2026, Institute for Management Development (Lausana)